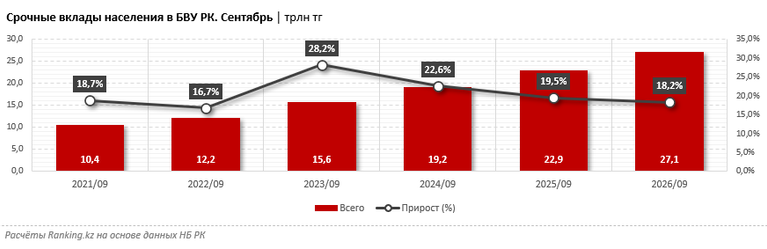
Казахстанцы всё активнее доверяют деньги банкам. За пять лет объём срочных депозитов населения вырос более чем в 2,5 раза, а только за последний год вкладчики разместили на них дополнительно свыше 4 трлн тенге, передает DKNews.kz.
По состоянию на 1 октября 2026 года объём срочных вкладов физических лиц в банках Казахстана, участвующих в системе гарантирования депозитов, превысил 27 трлн тенге. Годовой прирост составил 18,2%.
При этом деньги распределяются между банками неравномерно. Пока одни финансовые институты увеличивают депозитные портфели почти наполовину, другие теряют вкладчиков и их сбережения.
Bank RBK обогнал рынок: рост депозитов достиг 48%
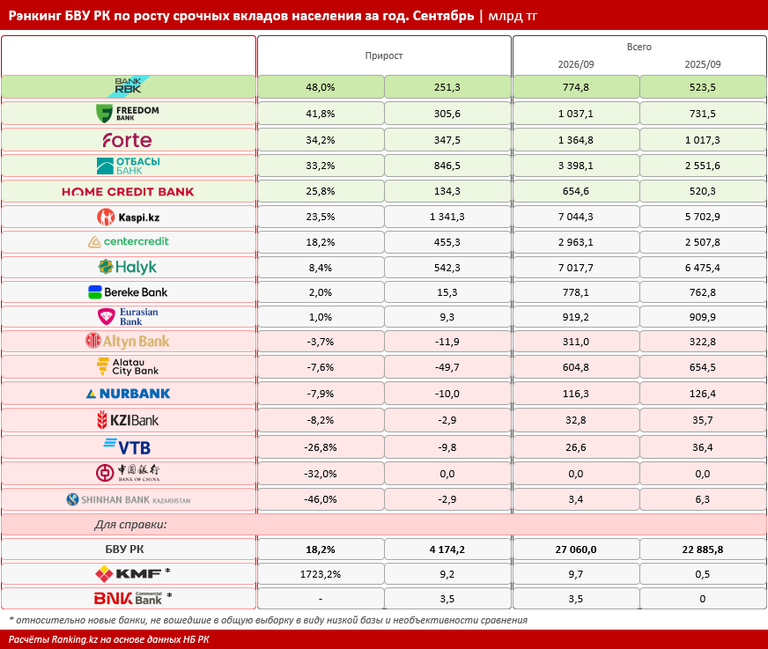
Самую высокую динамику среди казахстанских банков продемонстрировал Bank RBK. За год объём срочных вкладов населения в банке увеличился на 251,3 млрд тенге, или на 48%.
Это более чем в 2,6 раза выше среднерыночного темпа роста.
К началу октября депозитный портфель населения Bank RBK достиг 774,8 млрд тенге. Для сравнения: годом ранее он составлял около 523,5 млрд тенге.
Банк развивает продукты с разными условиями размещения средств. В частности, депозит Smart предусматривает ежедневную капитализацию вознаграждения, возможность пополнения и частичного снятия денег.
Другой продукт, накопительный депозит DREAM, позволяет пополнять вклад и предусматривает ставку вознаграждения до 19%.
Для клиентов разница между такими продуктами заключается не только в доходности. Возможность снять часть денег без закрытия вклада или, наоборот, разместить накопления под более высокую ставку влияет на выбор депозитной стратегии.
Подробнее о том, где выгодно держать деньги в 2026 году и какие условия предлагают казахстанские банки, мы рассказывали в отдельном обзоре.
Freedom Bank и ForteBank вошли в тройку лидеров
Высокие темпы роста показали и другие участники банковского сектора.
Второе место по увеличению срочных депозитов населения занял Freedom Bank. За год объём таких вкладов вырос на 41,8%.
Третью строчку занял ForteBank с показателем 34,2%.
Пятёрка банков с наиболее высокой динамикой выглядит следующим образом:
Банк
Рост срочных депозитов за год
Bank RBK
48%
Freedom Bank
41,8%
ForteBank
34,2%
Отбасы банк
33,2%
Home Credit Bank
25,8%
Все пять банков увеличили портфели срочных вкладов быстрее рынка, средний показатель которого составил 18,2%.
Однако этот рейтинг отражает именно темпы прироста, а не абсолютный объём привлечённых средств. Банк с более скромным процентным ростом может по-прежнему располагать значительно большим депозитным портфелем.
Семь банков потеряли 87,2 млрд тенге срочных вкладов
На фоне общего роста обнаружилась и противоположная тенденция.
У семи банков Казахстана объём срочных вкладов населения за год сократился. Совокупное снижение составило 87,2 млрд тенге.
В основном отрицательную динамику показали дочерние структуры иностранных финансовых институтов. Однако среди банков с сокращением депозитного портфеля оказались и крупные казахстанские участники рынка.
Это показывает, что общий рост сбережений не гарантирует каждому банку притока денег.
Разница между лидерами и банками с отрицательной динамикой особенно заметна на фоне высокой конкуренции за средства населения. Финансовым институтам приходится бороться за вкладчиков не только процентными ставками, но и условиями использования денег.
За пять лет срочные вклады выросли более чем в 2,5 раза
Рост депозитного рынка Казахстана не ограничивается результатами одного года.
За пятилетний период объём срочных вкладов населения увеличился более чем в 2,5 раза. Среднегодовой темп прироста составил около 21%.
Такая динамика говорит о продолжительном расширении рынка банковских сбережений.
При этом высокий спрос на депозиты поддерживают привлекательные ставки вознаграждения. Банки предлагают продукты на несколько месяцев, год и более, а условия пополнения и досрочного использования средств заметно различаются.
Ранее мы разбирали, почему ставки по депозитам в Казахстане начали снижаться, несмотря на продолжающийся рост вкладов. Для вкладчиков это особенно актуально при выборе срока размещения денег.
Высокая ставка или свободный доступ к деньгам: что выбирают вкладчики
На депозитном рынке усиливается конкуренция между доходностью и гибкостью условий.
Одним клиентам важно получить максимальное вознаграждение за размещение средств на определённый срок. Другим необходима возможность регулярно пополнять вклад или пользоваться частью накоплений.
Банки отвечают на этот спрос расширением депозитных линеек. При этом высокая заявленная ставка сама по себе ещё не позволяет оценить все преимущества продукта: имеют значение срок размещения, порядок начисления вознаграждения и ограничения на снятие средств.
Показательный пример — срочные вклады, по которым предусмотрены различные условия пополнения и использования накоплений. Разница может оказаться существенной для человека, который планирует воспользоваться деньгами до окончания срока депозита.
На фоне высокой доходности сберегательных продуктов мы также сравнивали краткосрочные депозиты казахстанских банков и условия размещения средств на несколько месяцев.
Масштаб конкуренции хорошо иллюстрируют результаты Bank RBK: за один год банк увеличил портфель срочных вкладов населения почти на половину, тогда как семь других банков вместе потеряли 87,2 млрд тенге.
финансовый рынок банковский сектор депозиты срочные вклады ставки по депозитам статистика